Domain rc-electronics.de kaufen?
Wir ziehen mit dem Projekt
rc-electronics.de um.
Sind Sie am Kauf der Domain
rc-electronics.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rc-electronics.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
BOSS (Electronics) RC-505MKII, Effektpedal, SchwarzDie Boss RC-505 MK II Loop Station ist ein leistungsstarkes Effektpedal, das speziell für Live-Looping-Künstler wie Beatboxer, Sänger und DJs entwickelt wurde. Mit fünf Stereo-Loop-Spuren, die separat gesteuert werden können, bietet dieses Gerät eine hohe Flexibilität und Kontrolle während der Performance. Die neuen Fader mit verlängertem Regelweg ermöglichen präzisere Anpassungen, während die Mark-Back-Funktion eine erweiterte Undo/Redo-Flexibilität bietet. Die Loop Station verfügt über einen XLR-Mikrofoneingang mit Phantomspeisung, Instrumenteneingänge sowie einen AUX-Eingang. Darüber hinaus können zahlreiche Effekte individuell angepasst werden, und es stehen 99 Phrasenspeicher mit jeweils fünf Spuren zur Verfügung. Mit über 200 internen Rhythmus-Patterns und der Möglichkeit zur externen Steuerung via MIDI ist die RC-505 MK II ein vielseitiges Werkzeug für kreative Musiker. - Fünf Stereo-Loop-Spuren mit separater Steuerung - Erweiterte Undo/Redo-Funktion für mehr Flexibilität - Präzise Anpassung durch neue Fader mit verlängertem Regelweg - Über 200 interne Rhythmus-Patterns für kreative Inspiration - Individuell anpassbare Effekt- und Spurtasten für jede Spur.507,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
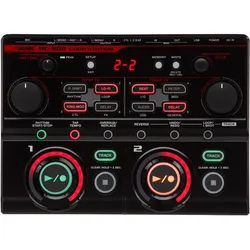
BOSS (Electronics) RC-202, Synthesizer, SchwarzDer BOSS RC-202 bietet Club-Performern, Elektro-Musikern und Beatboxern leistungsfähige Loop-Funktionen und Multi-Effekte in einem kompakten Tischgerät. Der RC-202 bietet zwei Spuren, ähnelt vom Look und der Bedienung her der beliebten RC-505 Loop Station, wartet aber mit zahlreichen Neuerungen auf. Vier „Input“- und vier „Track“-Effektblöcke stehen simultan zur Verfügung. Die Loops lassen sich in Echtzeit speichern, damit die Performance nahtlos weiterlaufen kann. Die Fusstaster- und MIDI-Funktionen wurden stark erweitert, um Gitarristen, Keyboardern und anderen Musikern eine freihändige Bedienung zu ermöglichen. Der RC-202 bietet zwei Stereo-Schleifen mit separaten Bedienelementen und animierten Statusanzeigen. In den 64 Phrasenspeichern (verteilt über 8 praktische Bänke) können die Loop-Kreationen bequem gesichert und jederzeit wieder aufgerufen werden. Funktioniert ein Track, so können Sie ihn bei laufender Wiedergabe speichern - das Publikum bekommt davon nichts mit. Gleiches gilt für das Aufrufen gespeicherter Phrasen, das ebenfalls nahtlos erfolgt und sich auch für anspruchsvolle Arrangements eignet.360,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
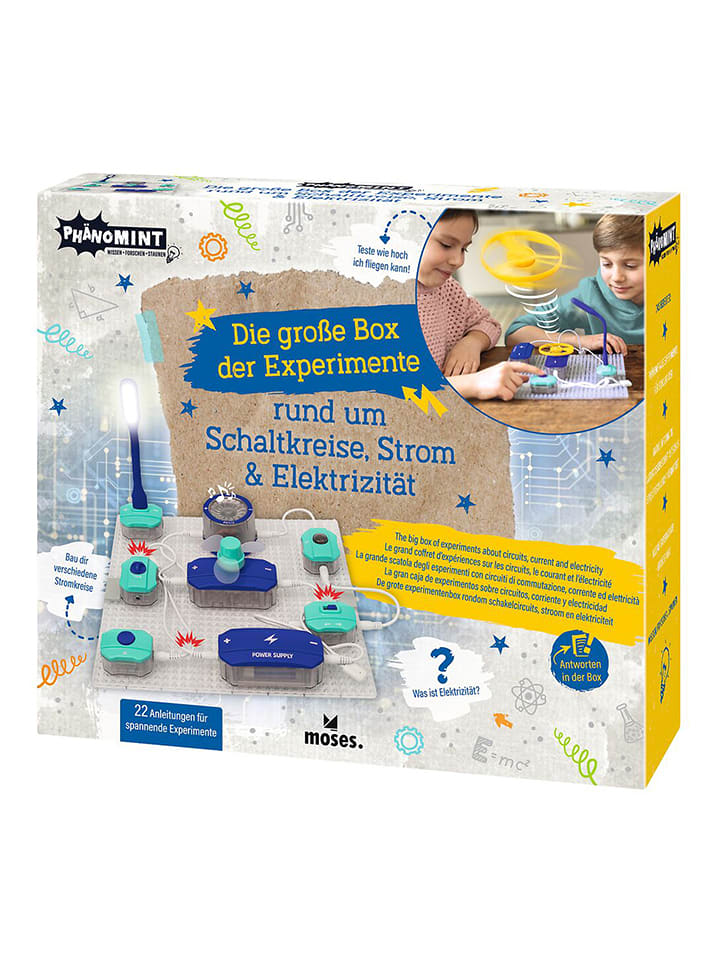
moses. Experimentier-Set ''Schaltkreise, Strom und Elektrizität'' - ab 8 Jahren - onesizeExperimentier-Set ''Schaltkreise, Strom und Elektrizität'' - ab 8 Jahren von moses. - - Inhalt: 24 Komponente für eigene Stromkreise, Anleitung mit Hintergrundwissen rund um Strom - 22 spannende Versuche - einfach erklärt - fördert Neugier an Physik und Technik - Altersempfehlung: ab 8 Jahren Achtung! Nicht geeignet für Kinder unter 8 Jahren. Erstickungsgefahr durch verschluckbare29,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
BOSS (Electronics) RC-505MKII, Effektpedal, SchwarzDie Boss RC-505 MK II Loop Station ist ein leistungsstarkes Effektpedal, das speziell für Live-Looping-Künstler wie Beatboxer, Sänger und DJs entwickelt wurde. Mit fünf Stereo-Loop-Spuren, die separat gesteuert werden können, bietet dieses Gerät eine hohe Flexibilität und Kontrolle während der Performance. Die neuen Fader mit verlängertem Regelweg ermöglichen präzisere Anpassungen, während die Mark-Back-Funktion eine erweiterte Undo/Redo-Flexibilität bietet. Die Loop Station verfügt über einen XLR-Mikrofoneingang mit Phantomspeisung, Instrumenteneingänge sowie einen AUX-Eingang. Darüber hinaus können zahlreiche Effekte individuell angepasst werden, und es stehen 99 Phrasenspeicher mit jeweils fünf Spuren zur Verfügung. Mit über 200 internen Rhythmus-Patterns und der Möglichkeit zur externen Steuerung via MIDI ist die RC-505 MK II ein vielseitiges Werkzeug für kreative Musiker. - Fünf Stereo-Loop-Spuren mit separater Steuerung - Erweiterte Undo/Redo-Funktion für mehr Flexibilität - Präzise Anpassung durch neue Fader mit verlängertem Regelweg - Über 200 interne Rhythmus-Patterns für kreative Inspiration - Individuell anpassbare Effekt- und Spurtasten für jede Spur.507,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSS (Electronics) RC-202, Synthesizer, SchwarzDer BOSS RC-202 bietet Club-Performern, Elektro-Musikern und Beatboxern leistungsfähige Loop-Funktionen und Multi-Effekte in einem kompakten Tischgerät. Der RC-202 bietet zwei Spuren, ähnelt vom Look und der Bedienung her der beliebten RC-505 Loop Station, wartet aber mit zahlreichen Neuerungen auf. Vier „Input“- und vier „Track“-Effektblöcke stehen simultan zur Verfügung. Die Loops lassen sich in Echtzeit speichern, damit die Performance nahtlos weiterlaufen kann. Die Fusstaster- und MIDI-Funktionen wurden stark erweitert, um Gitarristen, Keyboardern und anderen Musikern eine freihändige Bedienung zu ermöglichen. Der RC-202 bietet zwei Stereo-Schleifen mit separaten Bedienelementen und animierten Statusanzeigen. In den 64 Phrasenspeichern (verteilt über 8 praktische Bänke) können die Loop-Kreationen bequem gesichert und jederzeit wieder aufgerufen werden. Funktioniert ein Track, so können Sie ihn bei laufender Wiedergabe speichern - das Publikum bekommt davon nichts mit. Gleiches gilt für das Aufrufen gespeicherter Phrasen, das ebenfalls nahtlos erfolgt und sich auch für anspruchsvolle Arrangements eignet.360,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.